均价上涨229元,“卖不动”的电视,为什么卖得更贵了?
中国彩电告别低价时代?
“都说现在电视不好卖,怎么买台电视还要花更多的钱。”2026年的中国彩电市场,正呈现出一幅割裂的消费图景。
据洛图科技(RUNTO)零售数据,2026年上半年,中国电视市场全渠道零售量为1198万台,同比下降12.7%;销售额为499.4亿元,同比下降7.7%;均价则升至4169元,同比上涨229元,增幅为5.8%。
一边是销量持续探底,一边是价格逆势上行,电视行业究竟发生了什么?在存量博弈的困局之下,电视厂商又能依靠哪些新技术实现突围?
小屏涨价,需求转向大屏
这一轮电视均价上涨的直接推手,来自成本端。
市场研究机构Omdia今年10月发布的研究报告指出,元器件成本上涨和存储芯片短缺正对电视厂商的利润率形成压力,入门级机型受影响尤为明显。对于平均售价为300美元的65英寸液晶电视而言,存储成本仅增加几美元,就可能进一步挤压利润空间,或迫使厂商提高售价。
面板供应链也带来了同样的压力。今年9月,中国三大面板厂TCL华星光电、京东方、惠科先后向下游电视厂商发出面板涨价通知。
值得关注的是,成本上涨对零售端不同尺寸电视的影响并不对称。奥维睿沃TV面板供应链分析师车菲菲告诉《消费者报道》:“相同技术规格下,电视尺寸越大,受到元件成本上涨的影响就越小。从零售端来看,小尺寸电视的零售价在上涨,因为不涨价就无法覆盖成本端的涨幅;而大尺寸电视的零售价是普遍有下降的。对于在意性价比的消费者来说,他们更愿意选择大尺寸的产品,这就能解释电视‘均价上升’的情况。”在她看来,电视的零售价不是普涨,而是成本压力和产品结构升级共同作用下的“均价上行”。
成本压力只是导火索,更深层的原因在于行业发展逻辑的根本性转变。过去很长一段时间里,中国电视行业的基本盘是中低端产品,厂商在一定程度上通过价格战换取市场份额。然而,随着市场饱和与成本压力逼近,头部厂商逐渐意识到,在存量博弈的困局下,低价换量模式已难以为继。
据奥维云网零售监测数据,2026年前42周(数据时段:2025年12月29日—2026年10月18日),线上销售额前十的电视品牌中,有八个品牌的均价出现同比上升。其中,海信、创维、Vidda、雷鸟、小米、华为的上升幅度在6%以上。
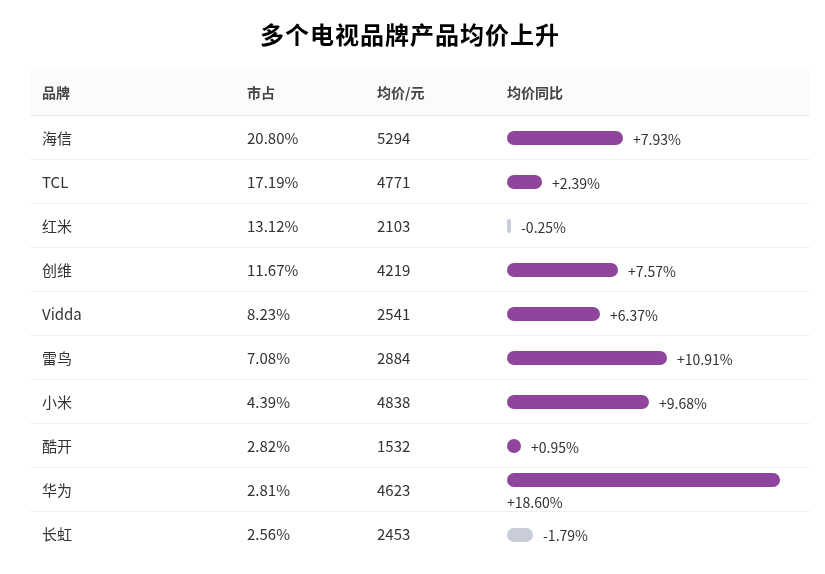 图源:奥维云网
具体到不同价格段的电视产品,同一机构相同时间段的数据显示,7000元是电视销售额占比变化的“分水岭”,7000元以上产品销量、销售额的市场份额均呈现整体上升态势;7000元以下的则整体下降。
Omdia进一步指出,头部品牌正优先将资源分配给高端机型,以保护企业生命周期价值(ELTV)和硬件盈利能力。这促使电视厂商调整产品组合,更加重视高价值产品。
与此同时,消费需求端的结构性变化也在支撑电视均价上行,真正有换机需求的消费者更倾向于将预算投向更优的大屏体验、画质技术与智能场景。
据京东2025电视品类消费调研数据,追求更大、更清晰的观影体验(47.5%)、想要更好的画质/音效(43.4%)是消费者购买电视的主要原因,分列第二、第三位。超过五成消费者认为,85英寸及以上才能被称为带来沉浸体验的“大屏电视”。
电视的角色同样在发生变化。上述调研显示,仅有30.4%的用户仍将其电视看作纯粹的影音中心,接近七成用户已将其定位为功能多元的家庭娱乐终端。随着次世代主机的普及,以及 3A 游戏等高质量内容的持续增长,电视在游戏场景中的使用占比显著提升。
低价时代落幕,大屏与Mini LED领跑
奥维云网(AVC)在今年年中指出,2026年中国彩电行业全年量额双降态势已确立,行业下行贯穿四个季度,下半年压力大于上半年。预计全年销量为2609万台,同比下降5.6%,下半年整体销量同比下滑4.1%。短期来看,中国彩电行业难以依靠大促实现规模反弹,品牌发展核心逻辑从冲销量转为优化产品结构。
不过,有业内人士认为在这一进程中,电视厂商仍有突围空间。
深度科技研究院院长张孝荣接受《消费者报道》采访时表示,当下电视厂商的突围方向主要有三个。“一是技术升级,依靠大屏、Mini LED等技术迭代升级接替以往的价格战;二是服务提升,通过送装内容服务包、极简页面和无广界面降低用户的换机阻力;三是硬件能力延伸,将已有的显示技术复用到移动屏、商用屏等领域。”
车菲菲则补充道:“‘量降价升’的本质就是产品大尺寸化。电视厂商还是要围绕大屏叠加技术升级,开发更多细分垂直场景。在成本控制上,厂商也需要去做更多的产业协同。”
在电视均价上涨的浪潮中,哪些产品升级方向值得消费者关注呢?
首先是彩电行业最为明确的产品进化趋势——大屏化。奥维云网(AVC)推总数据显示,国内彩电市场平均尺寸自2013年的39.9英寸持续攀升至2026年上半年的66.2英寸。以今年上半年数据来看,32及43英寸小尺寸产品规模收缩,销量同比分别下滑22.8%、32.4%;85/98/100英寸超大尺寸全面爆发,销量同比分别增长17.6%、40.9%、20.2%。
凭借沉浸式观影和家装视觉优势,超大屏电视正成为存量换机首选。《消费者报道》注意到,淘宝电视机热销榜前十位中,85英寸产品有7款(截至10月22日16点)。京东平板电视热卖榜前十位中,85英寸产品有5款(截至10月22日)。
其次,随着Mini LED显示技术的更新迭代,Mini LED类产品的渗透率也相应有提升。
比如以TCL为代表的SQD-Mini LED和以海信为代表的RGB-Mini LED,前者背光采用蓝光LED芯片,蓝光经过超级量子点膜时激发量子点颗粒,发出纯净的红光和绿光,并与部分直接透过的蓝光混合形成高纯度白光,由于采用“一颗灯珠对应一个物理控光分区”的设计,其控光更为精细,在亮度、对比度和色彩稳定性之间取得了平衡。后者则直接采用红、绿、蓝三原色LED芯片作为背光源,无需经过二次色彩转换,避免了转换过程中的能量损耗与潜在色偏,适合追求极致色彩纯度的用户。
据洛图科技(RUNTO)2026年上半年零售监测数据,中国电视市场中,RGB-Mini LED和SQD-Mini LED两种技术的产品均实现了高速增长。其中,RGB-Mini LED以海信为代表,其在该细分领域的销量占比达79.5%;SQD-Mini LED以TCL为代表,其占比为69.3%。Omdia预计,到2030年,RGB-Mini LED背光技术将占全球高端电视收入的49%。
海信内部人士对《消费者报道》表示,百吋大屏、RGB-Mini LED已经成为今年双11高端电视最明确的消费风向标。目前,海信的玲珑真彩背光2.0、真彩黑曜屏等技术已经落地,在RGB-Mini LED的技术探索上,海信正打造电影、游戏、动漫三大专属画质体验,保持产品竞争力。
另外,随着家装美学需求爆发,艺术电视也成为了电视升级的重要方向。京东调研数据显示,50.2%的消费者“会考虑与家装风格搭配,在性能价格相近时,选择更美观或更搭配的一款”,26.6%的人“非常在意外观设计,愿意为出色设计和家居融合度支付溢价”。
市场数据也印证了这一需求。奥维云网(AVC)全渠道监测数据显示,2026年上半年中国彩电市场无缝贴墙电视销量达46.9万台,同比增长80.7%。作为该赛道的深耕者,创维以35.4%的销量份额位居第一。
创维内部人士告诉《消费者报道》:“电视好画质的标准是高色域与高亮度同时成立。但在机身极致薄的诉求下,留给背光的控光空间会被压缩,技术难度就会加大。目前创维的Mini LED电视主要采用超微距控光技术,与行业普遍20mm以上的控光距离相比,创维的高端机型可以做到6mm。”据他介绍,目前创维已牵头制定《壁纸电视技术规范》。
此外,高阶高刷(144Hz及以上高刷新率)、AI端侧大模型等升级也成为了拉动行业价值的核心抓手。
放眼全球,Omdia预计,2027年,全球电视整体出货量将下降1.0%。而平均售价1000美元以上的高端电视将同比增长9.3%。
这意味着,电视低价时代准备落幕,价值时代将要开启。对消费者来说,他们或许很难用诱人的价格买到“大电视”,但换来的将是更高的画质体验。对电视行业来说,告别价格内卷,回归技术与产品本身,未尝不是一件好事。
本网站上的内容(包括但不限于文字、图片及音视频),除转载外,均为时代在线版权所有,未经书面协议授权,禁止转载、链接、转贴或以其他 方式使用。违反上述声明者,本网将追究其相关法律责任。如其他媒体、网站或个人转载使用,请联系本网站丁先生:news@time-weekly.com