前三季度GDP增速4.6%,如何完成全年目标?专家:建议适时推出增量政策
出口是三季度经济回升的重要动力之一。
备受市场关注的中国经济三季报出炉了。
国家统计局10月19日发布的数据显示,初步核算,前三季度国内生产总值1071071亿元,按不变价格计算,同比增长4.6%。分季度看,一季度国内生产总值同比增长5.0%,二季度增长4.3%,三季度增长4.5%。
国家统计局新闻发言人、副局长毛盛勇在国新办新闻发布会上表示,4.6%的增速在全球主要经济体系中保持领先,特别是三季度比二季度回升了0.2个百分点。从增量来看,前三季度的经济增量达到5.7万亿元,这一增量在过去5年中也是一个最大规模的增量。
三季度经济增速为何回升?粤开证券首席经济学家罗志恒在接受时代周报记者采访时表示,外需走强、工业和服务业生产改善、宏观政策加力提效共同推动三季度经济回升。
展望四季度,罗志恒表示,从全年目标来看,实现4.5%—5%的预期增速具有较好基础,但争取更高增长仍需要增强内生动力。
“按照上年四季度GDP占全年约27.7%的比重粗略测算,今年四季度GDP同比增长4.2%,便有望支撑全年增长4.5%左右;若四季度增长4.5%—5%,则全年增速大致在4.6%—4.7%之间。”罗志恒说。
新动能加快成长,出口成为重要支撑
今年前三季度,工业和服务业生产改善,外贸出口保持较快增长,为经济运行提供了重要支撑。
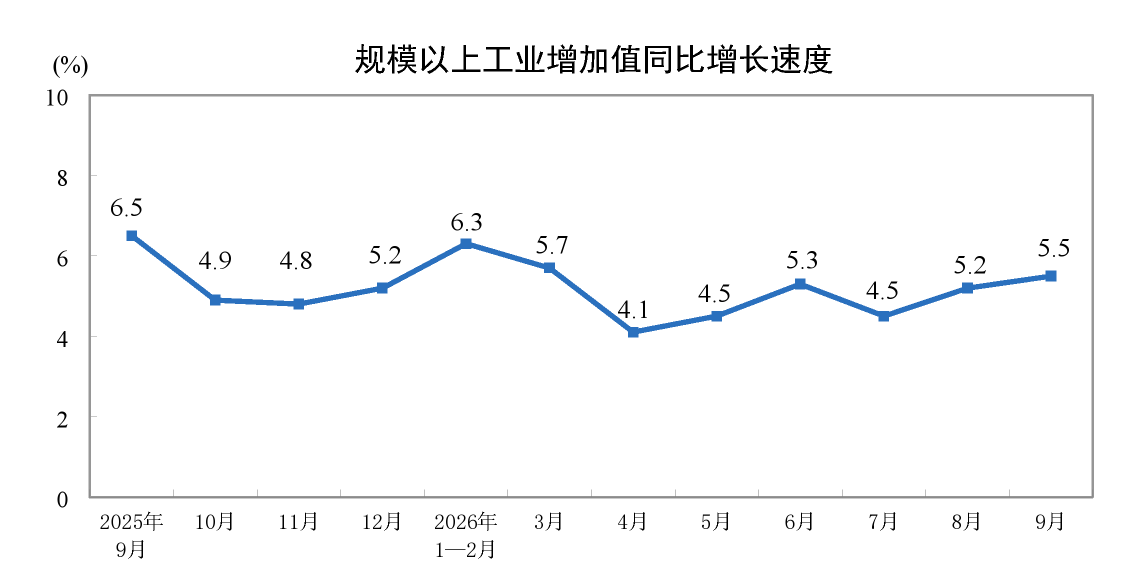
工业生产方面,前三季度,全国规模以上工业增加值同比增长5.3%。其中,装备制造业增加值同比增长10.2%,高技术制造业增加值增长14.3%,分别快于全部规模以上工业增加值4.9个和9.0个百分点。
 图源:国家统计局
从具体产品看,3D打印设备、锂离子电池、工业机器人产量同比分别增长62.5%、39.5%和29.1%。这些产品的较快增长,反映出高技术制造、智能制造和新能源相关领域的活跃表现。
罗志恒表示,出口订单增长、高技术制造业和装备制造业较快发展,以及设备更新需求,共同对工业生产形成支撑。
服务业也保持较快增长。前三季度,服务业增加值同比增长5.2%。其中,租赁和商务服务业,信息传输、软件和信息技术服务业分别增长12.3%、10.4%,均明显快于服务业整体增速。
罗志恒认为,AI应用和企业数字化转型带动了信息技术、商务服务等生产性服务业增长,暑期旅游和出行需求也对交通运输、住宿餐饮等行业形成支撑,推动服务业保持较强韧性。
从工业和服务业的表现来看,新动能正在成为经济增长的重要支撑。在新闻发布会上,毛盛勇也表示,新动能快速成长是今年经济发展的一个突出亮点。
“初步测算,以高端制造、数智经济、现代服务等为代表的新动能对前三季度经济增长的贡献率继续保持在40%以上,高技术制造业、数字产品制造业的增长均有所加快,经济增长的‘接力棒’进一步向新动能传递。”毛盛勇说。
 图源:图虫创意
出口则是三季度经济回升的另一重要动力。
前三季度,我国货物进出口总额399399亿元,同比增长18.8%。其中,出口231979亿元,增长16.4%。从单月表现看,按美元计价,9月出口同比增长36.3%,增速为年内单月次高,外贸出口增长势头较为强劲。
从出口产品看,集成电路等高技术产品以及新能源汽车、锂电池等绿色产品表现亮眼。前三季度,我国集成电路出口增长99.1%;电动汽车、锂电池、风力发电机组及其零件等产品出口分别增长72.3%、36.4%和22.4%。
罗志恒认为,出口较快增长,一方面得益于全球AI投资扩张和绿色转型带来的需求,集成电路、计算机设备、汽车等产品表现突出;另一方面,家电及服装、鞋靴、箱包、玩具等传统消费品出口也明显改善。
“同时,出口市场多元化持续推进,增强了外贸韧性。出口需求扩张也带动了相关制造业生产,是三季度经济回升的重要动力。”他说。
经济运行仍存结构性分化
内需恢复偏缓、投资持续承压,仍是当前经济运行需要关注的问题。
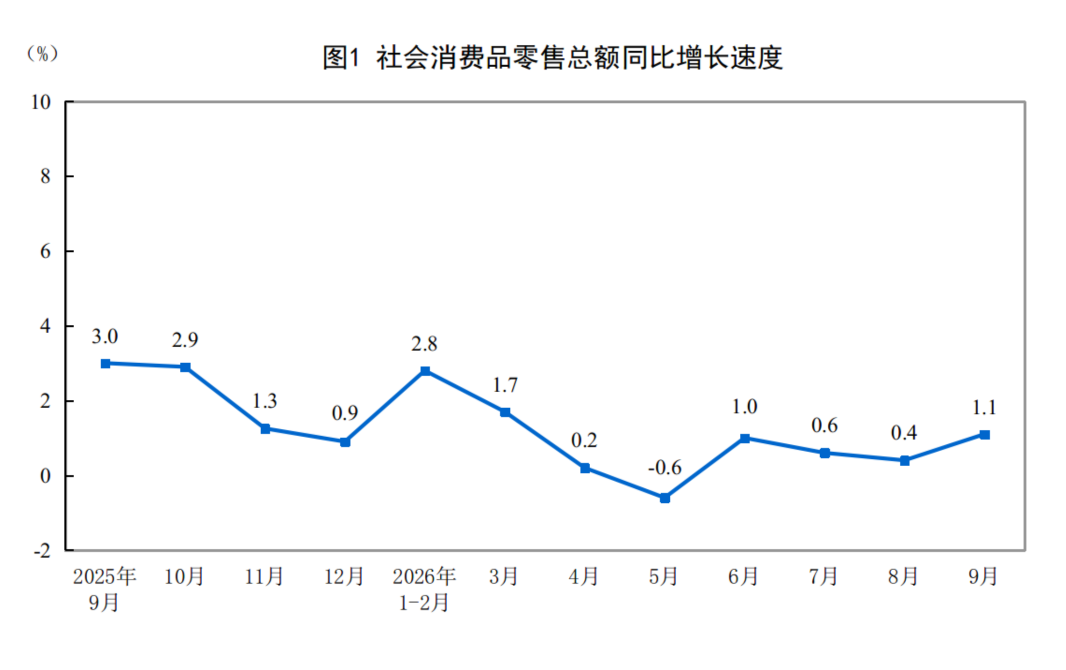
消费方面,9月社会消费品零售总额同比增长1.1%,较8月加快0.7个百分点,消费有所回暖,但增长仍集中于服务和少数商品品类。
 图源:国家统计局
结构上,服务消费表现好于商品消费,前三季度服务零售额同比增长5.0%,商品零售额增长1.0%。具体来看,9月,汽车类零售额同比下降21.2%,降幅进一步扩大;金银珠宝类同比下降9.6%,建筑及装潢材料类同比下降9.2%。
投资端的压力更为突出。
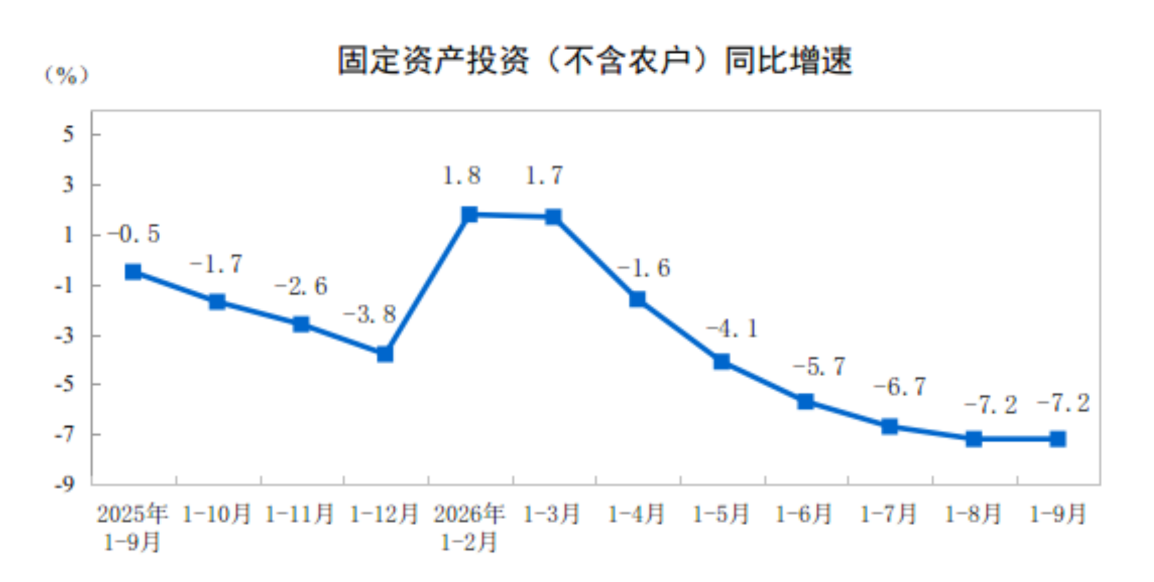
前三季度,全国固定资产投资同比下降7.2%,降幅与前8个月持平,初步显现企稳迹象,但各领域表现分化。
 图源:国家统计局
具体来看,基建投资同比下降4.2%,制造业投资同比下降2.1%,民间投资下降10.4%,反映出企业投资意愿仍有待提振。其中,高技术产业投资增长4.9%,信息服务业投资增长20.2%,显示新兴领域仍有较强韧性。
房地产仍是投资端的主要拖累。前三季度,房地产开发投资同比下降20.6%,降幅较前8个月扩大0.7个百分点;新建商品房销售面积和销售额分别下降13.2%和13.9%,降幅均有所扩大。
毛盛勇指出,当前房地产市场正处于控增量、去存量、优供给的阶段,部分成交、库存和价格指标已出现积极变化,但市场调整仍在持续。
从工业生产、消费和投资等多方面数据来看,当前经济运行中的结构性分化仍然明显。
罗志恒表示,当前我国新动能增长势头进一步增强,但房地产等传统领域调整压力仍然较大,生产端向就业、居民收入和消费的传导还不够充分。
值得注意的是,新动能的增长红利已在部分企业和就业领域显现,但尚未形成广泛的收入和消费带动效应。
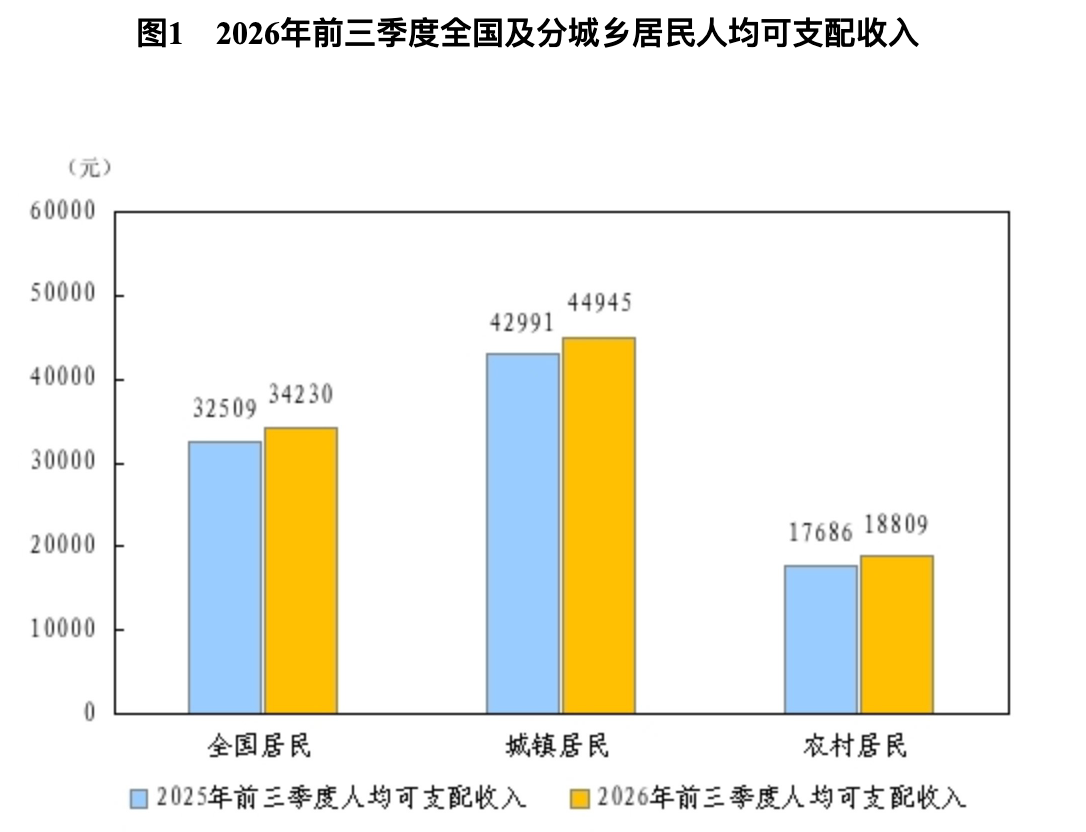
前三季度,全国居民人均可支配收入名义增长5.3%,收入中位数仅增长4.6%;人均消费支出名义增长3.6%,明显低于收入增速。城镇调查失业率平均为5.2%,与上年同期持平。
 图源:国家统计局
罗志恒分析指出,AI、高端制造等产业技术和资本密集度较高,产出快速增长不一定带来同比例的就业扩张。新兴产业的增长收益也往往先集中于部分优势企业和高技能劳动者,向产业链中小企业及普通劳动者扩散仍需要时间。与此同时,房地产调整削弱居民财富效应,就业和收入预期偏谨慎,也影响消费意愿。
在罗志恒看来,缓解经济增长的“K型分化”,不仅要培育壮大新动能,还要扩大新动能对就业和居民收入的带动作用,同时稳定房地产市场和居民预期,推动生产端的增长更充分地转化为居民收入和消费增长。
四季度应推动存量政策加快落地
前三季度经济增长超过预期,步入2026年最后一个季度,接下来会有怎么样的表现?
罗志恒表示,考虑到三季度经济边际改善、出口仍有一定韧性,以及前期政策逐步显效,四季度有条件保持相对平稳增长。按照上年四季度GDP占全年约27.7%的比重粗略测算,今年四季度GDP同比增长4.2%,便有望支撑全年增长4.5%左右;如果四季度保持4.5%—5%的增长,全年增速大致在4.6%—4.7%之间。
三季度以来,各类利好政策陆续出台,为经济复苏提供支撑。从政策层面来看,四季度的宏观政策或仍有较大空间。
 图源:图虫创意
今年10月,财政部安排使用5500亿元地方政府债务结存限额,其中3000亿元一般债务用于提高县区财政保障能力,2500亿元专项债务重点支持四季度有实际资金需求的项目,并向在建项目和“六张网”等领域倾斜。
与此同时,规模达8000亿元的新型政策性金融工具正在加快投放,主要用于补充项目资本金、带动更多社会投资。居民购房贷款贴息政策也于10月起实施,通过财政贴息降低符合条件的首套住房贷款利息负担,支持刚性住房需求。
政策陆续出台后,关键在于加快资金拨付和项目建设,把政策支持转化为实际投资和需求。
罗志恒认为,四季度中国经济仍面临外需变化和内需不足的双重不确定性。全球AI投资需求能否延续高增长、国际贸易摩擦是否加剧,都可能影响出口表现;房地产调整以及投资、消费需求偏弱,仍是制约经济增长的主要因素。
他建议,四季度应推动存量政策加快落地,并适时推出增量政策。投资方面,加快地方债资金发行使用和政策性金融工具投放,重点支持基础设施、先进制造业和民间投资项目,通过补充项目资本金带动配套融资,增强有效投资增长动力。
消费方面,罗志恒认为,要用好以旧换新资金,加快贷款贴息政策落地,可以考虑由中央财政增加针对中低收入群体的一次性生活补助,并对养老、托育、文旅等服务消费给予适度支持;房地产方面,重点应从增加政策工具转向提高现有工具的实际使用效率,同时继续做好保交房和合理住房需求支持,减轻房地产持续调整对投资、企业和居民预期的拖累。
本网站上的内容(包括但不限于文字、图片及音视频),除转载外,均为时代在线版权所有,未经书面协议授权,禁止转载、链接、转贴或以其他 方式使用。违反上述声明者,本网将追究其相关法律责任。如其他媒体、网站或个人转载使用,请联系本网站丁先生:news@time-weekly.com